フルリフォームの耐用年数|住宅ローン・資産価値への影響
「フルリフォームを検討しているが、建物の耐用年数が住宅ローンや資産価値にどう影響するのか知りたい」というご相談をいただくことがあります。結論から言うと、ここでいう「耐用年数」には、減価償却費を計算するための「法定耐用年数」と、金融機関が担保価値や融資期間を判断するときに用いる「経済的な耐用年数」の2つがあり、中古住宅を担保にしたローンの借入期間や、売却時の資産価値・担保評価は主に後者の影響を受けます。ここでは埼玉県・東京都で施工実績を持つ、一級建築士事務所の市之瀬工務店が運営する「匠プラス」が、耐用年数と住宅ローンの借入期間の関係、フルリフォームによる資産価値・担保評価への影響、火災保険との関わりまで、お金の面から解説します。制度の詳しい適用条件や個別の判断は、金融機関・税理士にご確認ください。耐用年数の税務上の扱い(減価償却)はフルリフォームの減価償却、建物そのものの寿命についてはフルリフォームで住宅の寿命は延びる?、資金計画・ローンの種類はフルリフォームローンの種類と選び方のページもあわせてご覧ください。
私たち、匠プラスについて
- 匠プラスは、1968年創立の株式会社市之瀬工務店が運営するフルリフォーム専門店です。
- 運営会社の市之瀬工務店は一級建築士事務所です。間取り変更・耐震・断熱まで住まい全体を見てご提案します。
- 自社大工と信頼できる協力業者が連携し、細部まで丁寧に仕上げます。
- 木造住宅耐震診断士が在籍しており、古い住宅の耐震面も含めて相談できます。
- 埼玉県・東京都内で幅広く対応可能です。
結論:耐用年数には「法定耐用年数」と「融資・資産価値の目安になる耐用年数」の2つがある
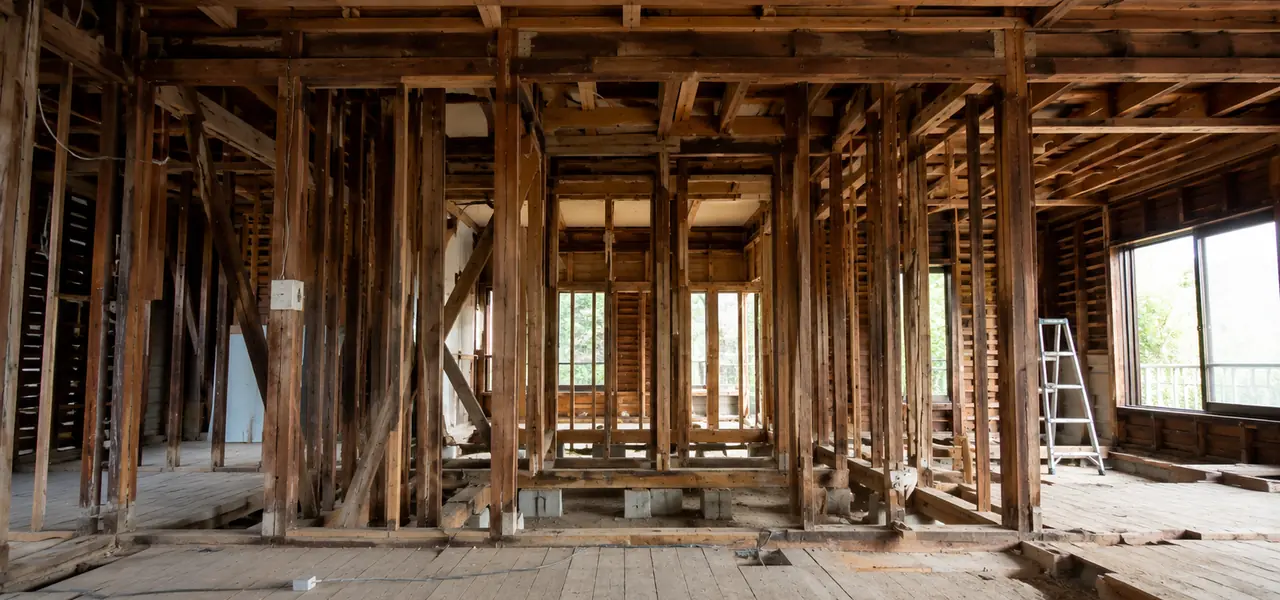
「耐用年数」という言葉は、税務上の減価償却計算に使う「法定耐用年数」と、金融機関が住宅ローンの審査や中古住宅の担保評価で目安にする、建物の構造や状態に応じた「経済的な耐用年数」の、大きく2つの意味で使われています。
| 耐用年数の種類 | 何を判断するための年数か | 主な使われ方 |
|---|---|---|
| 法定耐用年数(税務上) | 減価償却費を計算するための年数(木造22年・鉄筋コンクリート造47年など) | 確定申告での経費計上 |
| 経済的な耐用年数(融資・担保評価) | 金融機関が独自に設ける、担保価値や返済期間の目安 | 住宅ローンの借入期間・担保評価・資産価値の判断 |
法定耐用年数は木造・合成樹脂造で22年、鉄筋コンクリート造で47年など構造ごとに国税庁が定める年数で、減価償却の計算根拠になるものです。一方、金融機関が住宅ローンの返済期間や担保評価を判断する際に用いる耐用年数は法令で一律に決まっているわけではなく、各金融機関が独自の基準(法定耐用年数を参考にしつつ、建物の状態や補強・改修の有無も加味した基準)で運用しています。同じ「耐用年数」という言葉でも、確定申告で使うか、住宅ローンの審査で使うかによって意味合いが変わる点に注意が必要です。法定耐用年数の詳しい内容や減価償却の仕組みはフルリフォームの減価償却のページで解説しています。
※本ページの内容は2026年10月時点の一般的な情報です。住宅ローンの審査基準・担保評価の考え方は金融機関により異なるため、詳細は金融機関・税理士にご確認ください。
中古住宅の耐用年数が住宅ローンの借入期間(返済期間)に影響する理由
「残り耐用年数」が返済期間の上限の目安になりやすい
住宅ローンは建物を担保に融資する仕組みのため、金融機関は建物の担保価値がどこまで維持されるかを踏まえて返済期間の上限を設定する傾向があります。特に築年数の経った中古住宅を購入してフルリフォームする場合、既存の建物の構造の法定耐用年数から築年数を差し引いた「残り耐用年数」を目安に、返済期間の上限を短く設定する金融機関があります。例えば木造(法定耐用年数22年)の住宅であれば、築年数が経つほど残り耐用年数は短くなり、希望する返済期間(例えば35年)をそのまま組めないケースも出てきます。この基準の有無や計算方法は金融機関によって異なるため、中古住宅の購入とフルリフォームを合わせて検討する場合は、早い段階で複数の金融機関に相談しておくことをおすすめします。フルリフォームで利用できるローンの種類はフルリフォームローンの種類と選び方のページで解説しています。
フルリフォームが審査にプラスに働く場合もある
フルリフォームで耐震性・断熱性能を現行基準まで引き上げたり、インスペクション(住宅診断)や耐震基準適合証明書を取得したりすることで、金融機関が建物の状態をより正確に評価し、融資期間や借入可能額の判断にプラスに働く場合があります。フラット35には省エネ性能や耐震性能などの基準を満たす住宅向けのリフォーム一体型の商品もあり、法定耐用年数だけでなく、実際の建物の性能を踏まえて審査する仕組みも用意されています。ただし審査でどこまで評価されるかは金融機関や個々の状況によって異なるため、必ず希望の返済期間で借りられるとは限らない点はご留意ください。資金計画・予算の相談と合わせて、早めに金融機関へ確認しておくと安心です。
フルリフォームによる資産価値・担保評価への影響
耐用年数を超えた住宅は査定額・担保評価が下がりやすい
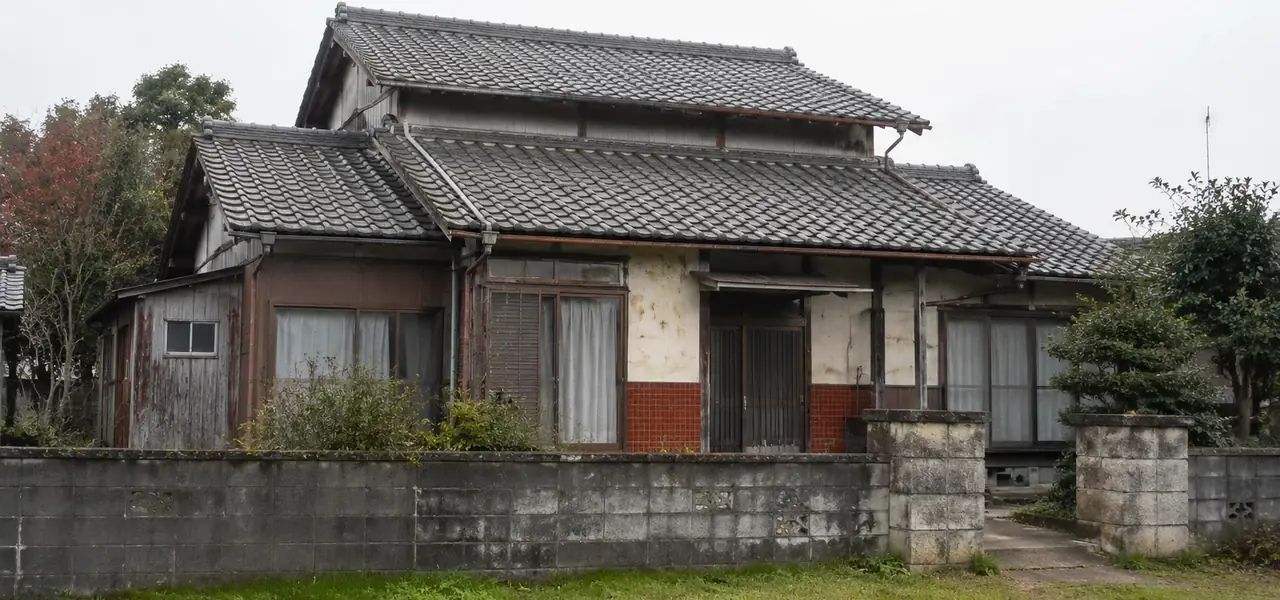
不動産の売却査定や金融機関の担保評価では、建物部分の価値は法定耐用年数に応じて年数が経つほど低く見積もられる「積算法」という考え方が使われることがあり、法定耐用年数を超えて経年劣化が進んだ木造住宅などは、建物部分の評価がゼロに近い金額で査定されることも珍しくありません。この場合、土地の評価が売却価格や担保評価の中心になり、建物自体の価値は評価されにくくなる傾向があります。
フルリフォームで評価が回復するとは限らない点に注意
フルリフォームによって建物の性能や見た目が大きく向上しても、不動産の査定や金融機関の担保評価では、工事費用をそのまま上乗せした金額で評価されるとは限りません。一方で、耐震基準適合証明書やインスペクション報告書、性能表示制度の評価書などを提示することで、査定担当者や金融機関の担当者が建物の状態を具体的に把握でき、結果として評価にプラスの材料として考慮されることはあります。ただし新築の建物と同等の評価を得られるとは限らない点には注意が必要です。将来の売却や担保評価を重視する場合は、こうした書類をフルリフォームの工事と合わせて取得しておき、査定や審査の際に提示することをおすすめします。
耐用年数と火災保険・地震保険への影響

火災保険・地震保険の保険料は、建物の構造(M構造・T構造・H構造など、耐火性能による区分)や所在地によって主に決まり、法定耐用年数や築年数そのものによって直接保険料が変わる仕組みではありません。ただし契約の更新時期に、建物の構造区分や耐火性能の評価が見直される場合があり、フルリフォームで耐火性能に関わる仕様(屋根・外壁の仕様など)を変更した場合は、更新時に保険会社へ申告が必要になることがあります。保険料や契約条件の詳細は、加入している保険会社や代理店に確認することをおすすめします。
フルリフォームの耐用年数に関するよくある質問
Q. 法定耐用年数を超えた中古住宅でも住宅ローンは組めますか?
組める場合があります。金融機関によっては法定耐用年数を超えた住宅でも、耐震性・構造の状態を個別に審査した上で融資する場合や、返済期間を短く設定した上で融資する場合があります。希望する借入額・返済期間が組めるかどうかは、金融機関ごとに基準が異なるため、早めに複数の金融機関へ相談することをおすすめします。
Q. フルリフォームをすれば担保評価・資産価値は必ず上がりますか?
必ず上がるとは限りません。フルリフォームによって建物の性能や見た目は向上しますが、不動産の査定や金融機関の担保評価は工事費用をそのまま反映するものではなく、耐震基準適合証明書やインスペクション結果など、客観的な資料の有無によって評価が変わることがあります。
Q. マンションの場合も耐用年数の考え方は同じですか?
専有部分のフルリフォームであれば基本的な考え方は同じですが、マンションの担保評価・資産価値は建物全体の管理状況や修繕積立金の状況、共用部分の大規模修繕計画にも左右されるため、専有部分のリフォームだけで判断できない面があります。
Q. 耐用年数と火災保険の保険料は関係ありますか?
保険料は主に建物の構造区分や所在地によって決まり、法定耐用年数や築年数そのものが直接保険料を左右するものではありません。ただしフルリフォームで建物の仕様が変わった場合は、契約の更新時に保険会社へ申告が必要になることがあるため、契約している保険会社に確認しておくと安心です。
まとめ
フルリフォームにおける「耐用年数」には、減価償却の計算に使う「法定耐用年数」と、金融機関が住宅ローンの審査や担保評価で目安にする「経済的な耐用年数」の2つの考え方があります。中古住宅の残り耐用年数は住宅ローンの返済期間の上限に影響することがあり、フルリフォームによる性能向上やインスペクション・耐震基準適合証明書の取得が、融資審査や資産価値の評価でプラスに働く場合もあります。ただし必ず評価が上がるとは限らないため、将来の売却や担保評価を重視する場合は、工事内容や取得しておくべき書類について、金融機関や施工会社に事前に相談しておくことが大切です。長く安心して住み続けられる住まいの資産価値を見据え、耐用年数の税務上の扱い(減価償却)はフルリフォームの減価償却、建物の寿命そのものについてはフルリフォームで住宅の寿命は延びる?のページでも解説しています。埼玉県・東京都でフルリフォームをご検討中の方は、自社の大工を中心とした施工体制で、資金計画や資産価値のご相談にも丁寧に対応する、一級建築士事務所の市之瀬工務店が運営する匠プラスまでお気軽にご相談ください。
私たち、匠プラスについて
- 匠プラスは、1968年創立の株式会社市之瀬工務店が運営するフルリフォーム専門店です。
- 運営会社の市之瀬工務店は一級建築士事務所です。間取り変更・耐震・断熱まで住まい全体を見てご提案します。
- 自社大工と信頼できる協力業者が連携し、細部まで丁寧に仕上げます。
- 木造住宅耐震診断士が在籍しており、古い住宅の耐震面も含めて相談できます。
- 埼玉県・東京都内で幅広く対応可能です。